
01 — Diagnose
Bestandsaufnahme: erst sehen, dann entscheiden
Am Anfang steht selten die Frage „was tun wir?“, sondern „wo stehen wir eigentlich?". Bevor Maßnahmen Sinn ergeben, muss die Lage auf dem Tisch liegen – ungeschönt und in Zahlen, die alle Beteiligten nachvollziehen können.
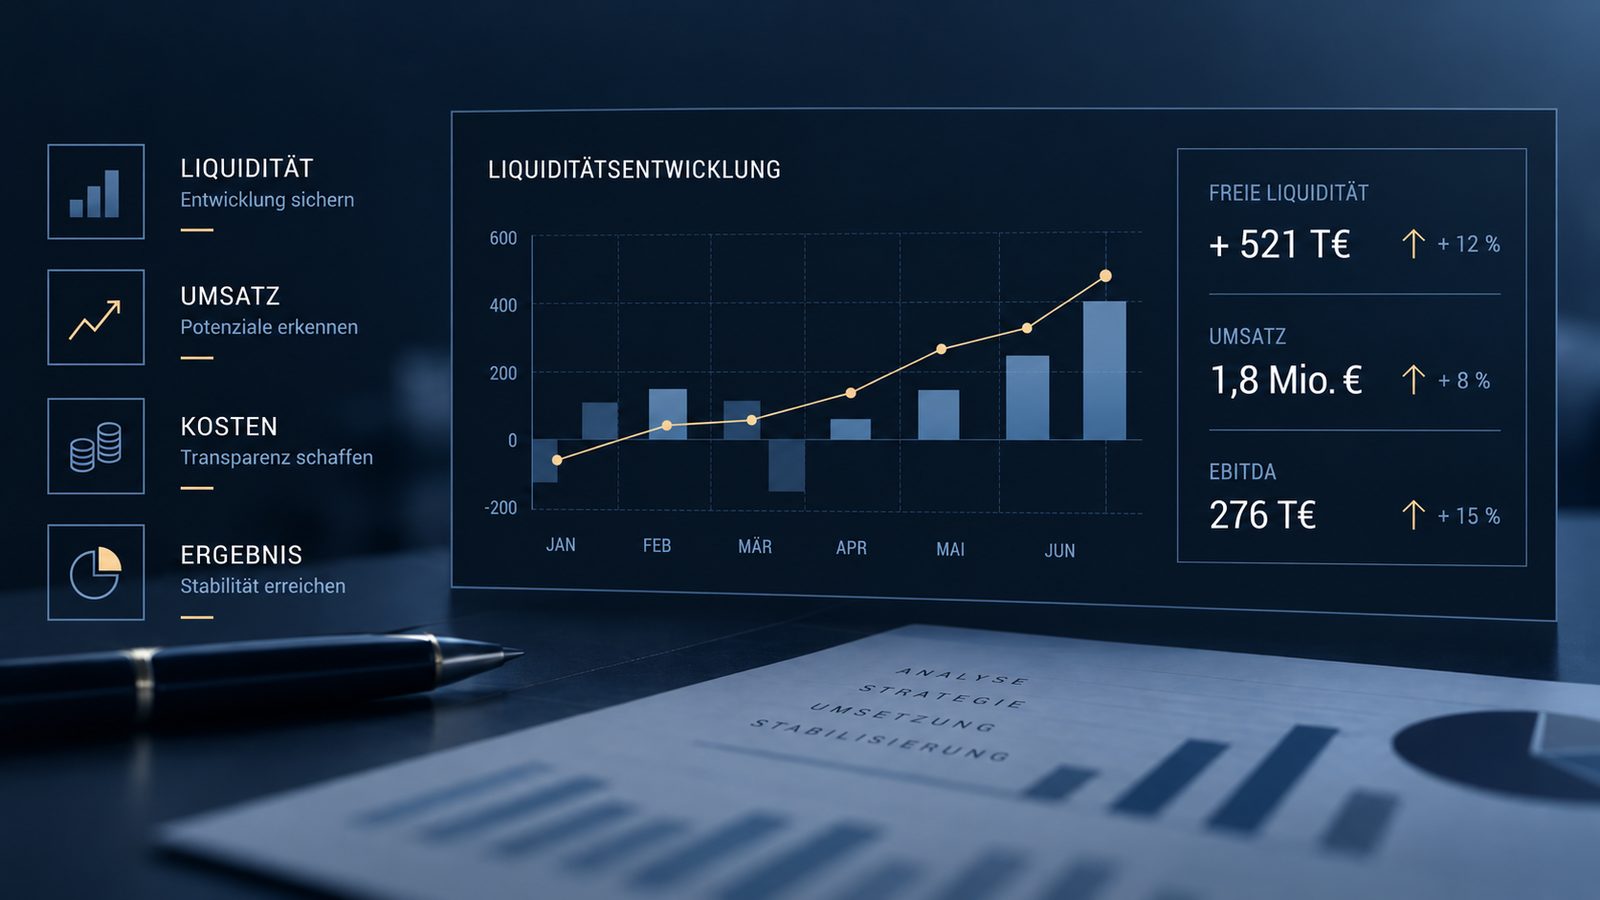
Warum die Diagnose am Anfang steht
In angespannten Lagen gehen die Einschätzungen im Unternehmen auseinander. Der Vertrieb sieht volle Auftragsbücher, die Buchhaltung sieht knappe Konten, die Geschäftsführung sieht beides und weiß nicht, welche Sicht trägt. Solange das so bleibt, ist jede Maßnahme ein Vorschlag unter Vorbehalt.
Die Bestandsaufnahme beendet diesen Zustand. Sie führt die Zahlen zusammen, benennt die Ursachen und macht sichtbar, wie viel Zeit tatsächlich bleibt. Erst danach lässt sich entscheiden, was zuerst passieren muss – und was warten kann.
Was wir erheben
- Liquidität: Kontenstände, freie Linien, offene Posten, fällige Zahlungen. Daraus entsteht eine wochengenaue Vorschau, die zeigt, wie lange die Zahlungsfähigkeit reicht.
- Kostenstruktur: Wo die Kosten entstehen, welche kurzfristig beeinflussbar sind und welche vertraglich gebunden bleiben.
- Ertragslage und Marktposition: Welche Produkte, Kunden und Aufträge tatsächlich Deckungsbeiträge liefern – und welche das Ergebnis belasten.
- Interne Prozesse und Entscheidungswege: Wo Entscheidungen liegen bleiben, wo Informationen fehlen, wer eingebunden werden muss.
- Finanzierung und Stakeholder: Wie die Finanzierung aufgestellt ist, welche Auflagen bestehen und wie Banken, Gesellschafter und Lieferanten derzeit stehen.
Wie die Bestandsaufnahme abläuft
1. Erstgespräch
Telefonisch, vertraulich und ohne Verpflichtung. Sie schildern die Situation, wir stellen gezielte Fragen und sagen Ihnen offen, ob und wie wir helfen können.
2. Unterlagen sichten
Wir arbeiten mit dem, was vorhanden ist: aktuelle BWA und Summen- und Saldenlisten, die letzten Jahresabschlüsse, Kontenstatus mit Kreditlinien, offene Posten und Auftragsbestand. Was fehlt, benennen wir – und sagen, was es für die Aussagekraft bedeutet.
3. Gespräche im Unternehmen
Zahlen allein zeigen nicht, wie ein Betrieb arbeitet. Wir sprechen mit den Schlüsselpersonen und verschaffen uns vor Ort einen Eindruck – das trennt Symptome von Ursachen.
4. Auswertung und Rückmeldung
Sie erhalten eine erste Einschätzung Ihrer Lage: wo Sie stehen, was die Ursachen sind, welche Optionen wir sehen und was zuerst angegangen werden sollte.
Was Sie am Ende haben
Eine gemeinsame, nachvollziehbare Sicht auf die Lage – dieselbe Grundlage für Geschäftsführung, Gesellschafter und, wenn gewünscht, für die Bank. Dazu eine Aussage darüber, wie dringend gehandelt werden muss, und einen Vorschlag für die nächsten Schritte.
Ob daraus eine Zusammenarbeit entsteht, entscheiden Sie. Wenn Ihre Lage keine externe Unterstützung braucht, sagen wir das ebenso deutlich.
Vom Bild der Lage zum Plan
Steht die Diagnose, folgt der zweite Schritt: aus den Erkenntnissen wird ein Plan mit Maßnahmen, Verantwortlichen und Terminen. Wie der entsteht, lesen Sie unter Sanierungsplan.