
Kernleistung
Integrierte Unternehmensplanung: Ertrag, Bilanz und Liquidität aus einem Guss
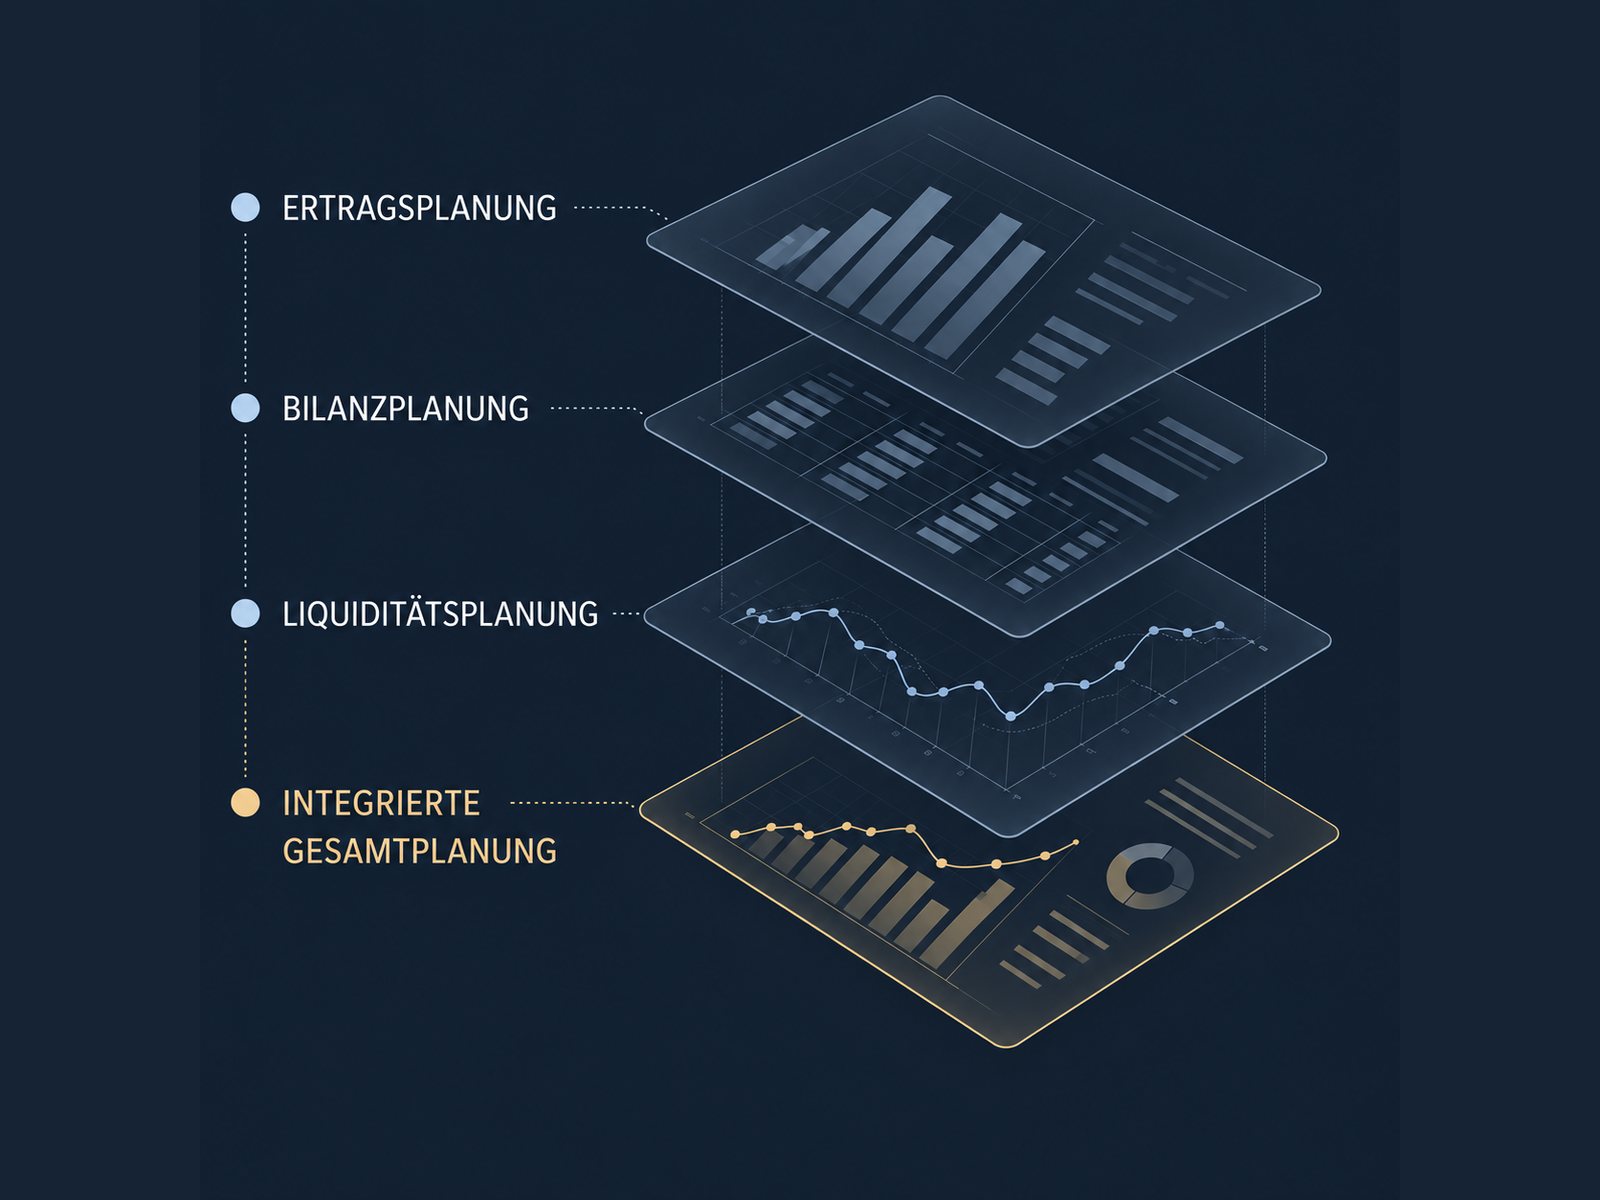
Eine integrierte Unternehmensplanung verknüpft Ertragsplanung, Bilanzplanung und Liquiditätsplanung zu einem konsistenten Gesamtmodell. Sie ist die Grundlage jeder belastbaren Prognose, jedes Sanierungskonzepts – und jedes überzeugenden Bankgesprächs.
Was ist eine integrierte Unternehmensplanung?
„Integriert“ heißt: Die drei Planungsebenen sind rechnerisch miteinander verbunden. Die Ertragsplanung (Plan-GuV) speist die Bilanzplanung, beide zusammen ergeben die Liquiditätsplanung. Ändert sich eine Annahme – Umsatz, Zahlungsziele, Investitionen, Personalkosten – wirkt sie automatisch und konsistent auf Ergebnis, Vermögenslage und Kasse.
Genau diese Konsistenz unterscheidet eine belastbare Planung von einer Excel-Hochrechnung: Keine Lücken zwischen Gewinn und Kontostand, keine Bilanz, die nicht aufgeht, keine Liquiditätsplanung, die der GuV widerspricht.
Warum Gewinn nicht gleich Liquidität ist
- Investitionen und Tilgungen belasten die Kasse, nicht die GuV.
- Wachsende Lager und Forderungen binden Liquidität trotz guter Ergebnisse.
- Zahlungsziele verschieben Geldflüsse gegenüber Umsatz und Aufwand.
- Steuern und Sondereffekte treffen die Kasse zeitversetzt.
Wer nur die Ertragslage plant, übersieht Finanzierungslücken – oft, bis es zu spät ist. Die integrierte Sicht macht sie Monate im Voraus sichtbar.
Unser Vorgehen
1. Basisanalyse
Wir starten bei den Ist-Zahlen: Jahresabschlüsse, BWA, Summen- und Saldenlisten, Auftragsbestand. Daraus entstehen die Startbilanz und das Mengengerüst der Planung.
2. Planungsmodell
Wir bauen ein integriertes Modell mit Plan-GuV, Planbilanz und Liquiditätsplanung – üblicherweise über zwei bis drei Planjahre auf Monatsbasis, ergänzt um eine wochengenaue 13-Wochen-Vorschau für die kurze Frist.
3. Annahmen und Szenarien
Jede Prämisse wird dokumentiert und begründet. Szenarien (Basis, Downside, Maßnahmen) zeigen die Bandbreite möglicher Entwicklungen und die Wirkung geplanter Maßnahmen.
4. Übergabe und laufende Pflege
Sie erhalten ein Modell, das Ihr Team weiterpflegen kann – oder wir übernehmen die laufende Aktualisierung inklusive Plan-Ist-Vergleich im Rahmen des Maßnahmencontrollings.
Ihr Ergebnis
Eine konsistente, nachvollziehbare Gesamtplanung, die Bankgespräche trägt, Prognosen fundiert und der Geschäftsführung ein echtes Steuerungsinstrument gibt – statt drei widersprüchlicher Tabellen.